حد نصاب معاملات کوچک سال 1405 | استهلاک و معاملات فصلی
حد نصاب معاملات کوچک سال 1405 طبق مصوبه هیئت وزیران 423 میلیون تومان است. 10٪ آن (42.3 میلیون) سقف استهلاک کامل دارایی کمارزش و 5٪ آن (21.15 میلیون) سقف ارسال تجمیعی در سامانه معاملات فصلی ماده 169 را تعیین میکند.
حد نصاب معاملات کوچک سال 1405 و آثار مالیاتی آن
حد نصاب معاملات کوچک سال 1405 بر اساس مصوبه هیئت وزیران به مبلغ 423 میلیون تومان تعیین شده است. این رقم نهتنها ملاک تشخیص نوع معامله است، بلکه مبنای محاسبه در دو حوزه مهم مالیاتی — استهلاک داراییهای کمارزش و ارسال تجمیعی در معاملات فصلی — نیز قرار میگیرد.
- سقف معاملات کوچک سال 1405: 423,000,000 تومان
- داراییهای با بهای تمامشده زیر 42,300,000 تومان: قابل استهلاک کامل در سال خرید
- معاملات تا 21,150,000 تومان در هر صورتحساب: قابل ارسال تجمیعی در سامانه معاملات فصلی
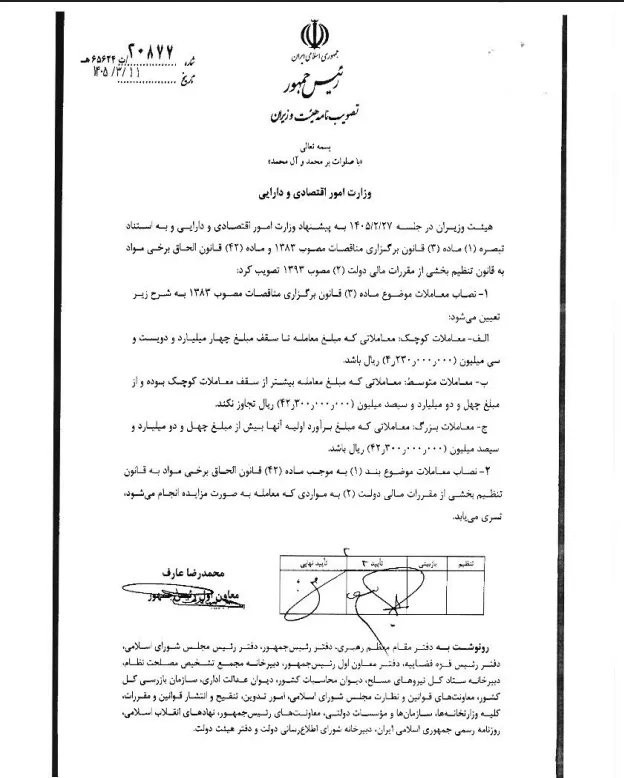
- مستند: تصویبنامه شماره 20877/ت25634هـ مورخ 1405/03/11
- این احکام مربوط به ماده 169 قانون مالیاتهای مستقیم است، نه سامانه مودیان
طبقهبندی معاملات بر اساس حد نصاب سال 1405
مصوبه هیئت وزیران معاملات را در سه سطح طبقهبندی میکند. شناخت دقیق این سطوح برای تطبیق با الزامات قانونی ضروری است:
| نوع معامله | مبلغ (ریال) | مبلغ (تومان) | توضیح |
|---|---|---|---|
| معاملات کوچک | تا 4,230,000,000 | تا 423,000,000 | مبنای اصلی حد نصاب سال 1405 |
| معاملات متوسط | بیش از 4,230,000,000 تا 42,300,000,000 | بیش از 423 میلیون تا 4.23 میلیارد | بالاتر از نصاب کوچک، حداکثر 10 برابر آن |
| معاملات بزرگ | بیش از 42,300,000,000 | بیش از 4.23 میلیارد | مشمول ضوابط معاملات بزرگ |
آثار مالیاتی حد نصاب معاملات کوچک سال 1405
عدد 423 میلیون تومان صرفاً سقف تشخیص نوع معامله نیست؛ درصدهایی از این نصاب در دو حکم مالیاتی مستقل نیز بهکار میرود. در ادامه هر یک بهتفکیک بررسی میشود.
1. استهلاک داراییهای کمارزش (10 درصد نصاب)
داراییهایی که بهای تمامشده آنها کمتر از 10 درصد حد نصاب معاملات کوچک باشد، در سال خرید یا ایجاد بهطور کامل قابل استهلاک هستند. محاسبه این سقف برای سال 1405 به شرح زیر است:
| پایه محاسبه | درصد | نتیجه (ریال) | نتیجه (تومان) |
|---|---|---|---|
| 4,230,000,000 ریال | 10٪ | 423,000,000 | 42,300,000 |
بنابراین داراییهایی با بهای تمامشده کمتر از 42,300,000 تومان در سال 1405 مشمول استهلاک کامل در همان سال تحصیل هستند.
2. ارسال تجمیعی در معاملات فصلی (5 درصد نصاب)
در سامانه معاملات فصلی موضوع ماده 169 قانون مالیاتهای مستقیم، معاملاتی که مبلغ هر صورتحساب آنها تا 5 درصد حد نصاب معاملات کوچک باشد، بهصورت تجمیعی قابل ارسال هستند:
| پایه محاسبه | درصد | نتیجه (ریال) | نتیجه (تومان) |
|---|---|---|---|
| 4,230,000,000 ریال | 5٪ | 211,500,000 | 21,150,000 |
معاملاتی که مبلغ هر صورتحساب آنها از 21,150,000 تومان تجاوز نکند، در گزارش فصلی بهصورت تجمیعی ارسال میشوند.
ارسال تجمیعی مذکور در این مقاله، مربوط به سامانه معاملات فصلی ماده 169 قانون مالیاتهای مستقیم است و نباید با ارسال صورتحساب الکترونیکی در سامانه مودیان خلط شود. این دو سامانه از نظر ماهیت، تکالیف و مبانی قانونی کاملاً متمایزند.
خلاصه اعداد کلیدی سال 1405
| موضوع | مبلغ (تومان) | مبنای محاسبه |
|---|---|---|
| سقف معاملات کوچک | 423,000,000 | مصوبه هیئت وزیران |
| سقف استهلاک کامل دارایی کمارزش | 42,300,000 | 10٪ نصاب کوچک |
| سقف ارسال تجمیعی (هر صورتحساب) | 21,150,000 | 5٪ نصاب کوچک |
یک شرکت در سال 1405 یک دستگاه اداری به بهای تمامشده 38,000,000 تومان خریداری میکند. چون این مبلغ کمتر از 42,300,000 تومان (10٪ نصاب کوچک) است، میتواند کل هزینه را در همان سال 1405 بهعنوان استهلاک شناسایی کند و نیازی به توزیع آن در سالهای آتی ندارد.
1. حد نصاب معاملات کوچک سال 1405 چقدر است؟
بر اساس تصویبنامه شماره 20877/ت25634هـ مورخ 1405/03/11، سقف معاملات کوچک در سال 1405 برابر با 4,230,000,000 ریال معادل 423,000,000 تومان تعیین شده است.
2. سقف استهلاک کامل داراییهای کمارزش در سال 1405 چقدر است؟
داراییهایی با بهای تمامشده کمتر از 42,300,000 تومان (معادل 10٪ نصاب کوچک) در سال خرید یا ایجاد بهطور کامل قابل استهلاک هستند.
3. سقف ارسال تجمیعی در معاملات فصلی سال 1405 چقدر است؟
معاملاتی که مبلغ هر صورتحساب آنها تا 21,150,000 تومان (معادل 5٪ نصاب کوچک) باشد، در سامانه معاملات فصلی بهصورت تجمیعی قابل ارسال هستند.
4. آیا ارسال تجمیعی معاملات فصلی با سامانه مودیان یکی است؟
خیر. ارسال تجمیعی موضوع این مقاله مربوط به سامانه معاملات فصلی ماده 169 قانون مالیاتهای مستقیم است و ارتباطی به سامانه مودیان و صورتحساب الکترونیکی ندارد.
5. مستند قانونی حد نصاب معاملات سال 1405 چیست؟
تصویبنامه هیئت وزیران به شماره 20877/ت25634هـ مورخ 1405/03/11 مستند رسمی تعیین این ارقام است.
جمعبندی
حد نصاب معاملات کوچک سال 1405 برابر 423 میلیون تومان است و دو اثر مالیاتی مستقیم دارد: استهلاک کامل داراییهای زیر 42.3 میلیون تومان در سال تحصیل، و امکان ارسال تجمیعی معاملات زیر 21.15 میلیون تومان در سامانه معاملات فصلی ماده 169. توجه به تفکیک این سامانه از سامانه مودیان برای رعایت صحیح تکالیف مالیاتی ضروری است.